De goedkoopste lening berekenen: zo vergelijk je slim
Een lening met de laagste maandelijkse afbetaling is niet automatisch de goedkoopste. De looptijd, rente en eventuele kosten bepalen samen hoeveel je uiteindelijk terugbetaalt. Wil je de goedkoopste lening berekenen, vergelijk dan vooral het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag.
Wat betekent ‘de goedkoopste lening’?
De goedkoopste lening is doorgaans de lening waarbij je voor hetzelfde bedrag en dezelfde looptijd in totaal het minst terugbetaalt, zonder dat er onverwachte kosten bijkomen. Het JKP geeft een jaarlijks percentage weer van de kosten van het krediet en is daardoor nuttig om aanbiedingen te vergelijken.
Let wel: vergelijk alleen leningen met dezelfde looptijd en hetzelfde leenbedrag. Een langere looptijd verlaagt vaak de maandelijkse afbetaling, maar je betaalt meestal langer rente. Daardoor kan het totale kostenplaatje hoger uitvallen.
Zo bereken je de totale kost
Om aanbiedingen naast elkaar te leggen, noteer je per lening:
- het bedrag dat je wil lenen;
- de looptijd in maanden;
- het JKP;
- de maandelijkse afbetaling;
- het totale terug te betalen bedrag;
- eventuele bijkomende kosten of voorwaarden.
Een eerste eenvoudige berekening is:
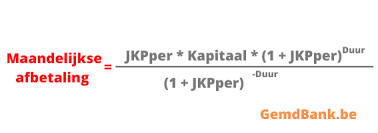
Totale terugbetaling = maandelijkse afbetaling × aantal maanden
Het verschil tussen de totale terugbetaling en het geleende bedrag geeft een eerste indicatie van de kosten. Controleer daarnaast de informatie over het JKP en de voorwaarden in het concrete kredietaanbod. Daarin staat welke kosten zijn inbegrepen.
Voorbeeld: waarom de looptijd belangrijk is
Stel dat je 10.000 euro wil lenen. Aanbod A heeft een lagere maandelijkse afbetaling, maar loopt over een langere periode. Aanbod B vraagt maandelijks meer, maar is sneller terugbetaald. Vermenigvuldig bij beide aanbiedingen de maandelijkse afbetaling met het aantal maanden en vergelijk daarna het totale bedrag.
Dit voorbeeld toont waarom je niet alleen naar de maandelijkse afbetaling kijkt. De precieze kosten hangen af van het aanbod, het JKP, de looptijd en je persoonlijke situatie. Een online simulatie is daarom een richtprijs en geen garantie op goedkeuring of op de uiteindelijke voorwaarden.
Waarop moet je letten bij het vergelijken?
Het JKP
Gebruik het JKP om de kosten van vergelijkbare kredietaanbiedingen te beoordelen. Kijk ook na welke kosten erin zijn opgenomen en of er voorwaarden gelden.
De looptijd
Een langere looptijd kan je maandbudget ontlasten, maar verhoogt vaak het totaalbedrag dat je terugbetaalt. Kies dus niet automatisch voor de langste looptijd.
Vaste of veranderlijke rente
Controleer of de rente vastligt voor de volledige looptijd of kan veranderen. Zo weet je beter hoe voorspelbaar je maandelijkse afbetaling is.
Extra voorwaarden
Lees de kredietovereenkomst aandachtig. Ga na of er kosten, verplichte producten of voorwaarden zijn die de lening duurder kunnen maken. Kijk ook na wat er geldt als je de lening vervroegd wil terugbetalen.
Een lening kiezen die bij je budget past
De laagste totale kost is belangrijk, maar de maandelijkse afbetaling moet ook haalbaar blijven. Breng je vaste kosten en andere financiële verplichtingen in kaart en hou ruimte over voor onverwachte uitgaven. Leen bij voorkeur niet meer dan nodig en vergelijk meerdere concrete aanbiedingen voordat je beslist.
Goedkoopste lening berekenen: korte checklist
- Vergelijk hetzelfde leenbedrag en dezelfde looptijd.
- Bekijk het JKP én het totale terug te betalen bedrag.
- Controleer bijkomende kosten en voorwaarden.
- Beoordeel of de maandelijkse afbetaling past binnen je budget.
- Lees het kredietaanbod en de overeenkomst volledig na.
Een lening berekenen helpt je om aanbiedingen beter te begrijpen, maar de goedkoopste keuze hangt af van de concrete voorwaarden en je persoonlijke financiële situatie. Neem de tijd om te vergelijken en leen alleen wat je verantwoord kan terugbetalen.
9 Voordelen van het Berekenen van de Goedkoopste Lening
- Je vergelijkt makkelijk verschillende leningen.
- Je ziet snel wat je maandelijks betaalt.
- Je ontdekt hoeveel je in totaal terugbetaalt.
- Je kan looptijden naast elkaar leggen.
- Het JKP helpt de kosten vergelijken.
- Je vindt mogelijk een lening die beter bij je budget past.
- Je voorkomt dat je enkel naar de maandafbetaling kijkt.
- Je kan vooraf inschatten hoeveel je wil lenen.
- Een simulatie helpt je om gerichter offertes aan te vragen.
Nadelen van het Berekenen van de Goedkoopste Lening: Waarop Letten?
- De laagste maandafbetaling betekent niet altijd de laagste totale kost.
- Een langere looptijd kan ervoor zorgen dat je meer rente betaalt.
- Simulatietools geven vaak slechts een indicatie, geen gegarandeerd aanbod.
- Bijkomende kosten en voorwaarden kunnen vergelijken moeilijker maken.
Je vergelijkt makkelijk verschillende leningen.
Een groot voordeel van de goedkoopste lening berekenen, is dat je verschillende leningen makkelijk met elkaar vergelijkt. Door het leenbedrag, de looptijd, de maandelijkse afbetaling en het JKP naast elkaar te zetten, zie je snel welke aanbieding het best bij je budget past. Zo baseer je je keuze niet alleen op een lage maandafbetaling, maar ook op de totale kost van de lening.
Je ziet snel wat je maandelijks betaalt.
Door de goedkoopste lening te berekenen, zie je snel hoeveel je maandelijks zal afbetalen. Zo kan je verschillende aanbiedingen eenvoudig vergelijken en nagaan welke maandelijkse kost binnen je budget past. Hou er wel rekening mee dat een lagere afbetaling soms samengaat met een langere looptijd en dus een hogere totale kost.
Je ontdekt hoeveel je in totaal terugbetaalt.
Door de goedkoopste lening te berekenen, ontdek je niet alleen hoeveel je maandelijks afbetaalt, maar ook hoeveel je over de volledige looptijd terugbetaalt. Zo zie je meteen hoeveel de lening je boven op het geleende bedrag kost en kan je aanbiedingen eerlijk vergelijken. Dat helpt je om een lening te kiezen die past bij je budget én op lange termijn betaalbaar blijft.
Je kan looptijden naast elkaar leggen.
Door verschillende looptijden naast elkaar te leggen, zie je meteen hoe die de maandelijkse afbetaling en de totale kost van je lening beïnvloeden. Een langere looptijd kan je maandbudget verlichten, maar betekent vaak dat je in totaal meer terugbetaalt. Zo kan je een evenwicht zoeken tussen een haalbare maandelijkse afbetaling en de laagste totale kost.
Het JKP helpt de kosten vergelijken.
Het jaarlijks kostenpercentage (JKP) maakt het eenvoudiger om verschillende leningen met elkaar te vergelijken. In dat percentage zijn de rente en bepaalde kredietkosten samengebracht, zodat je een duidelijker beeld krijgt van wat een lening kost. Vergelijk wel aanbiedingen met hetzelfde leenbedrag en dezelfde looptijd, en kijk ook naar het totale terug te betalen bedrag en de voorwaarden.
Je vindt mogelijk een lening die beter bij je budget past.
Door de goedkoopste lening te berekenen en verschillende aanbiedingen te vergelijken, krijg je een beter beeld van de maandelijkse afbetalingen en de totale kosten. Zo vind je mogelijk een lening met een looptijd en afbetaling die beter aansluiten bij je budget, zonder dat je meer leent dan nodig.
Je voorkomt dat je enkel naar de maandafbetaling kijkt.
Door de goedkoopste lening te berekenen, kijk je verder dan alleen de maandelijkse afbetaling. Een lager maandbedrag lijkt aantrekkelijk, maar kan het gevolg zijn van een langere looptijd en daardoor tot hogere totale kosten leiden. Vergelijk daarom ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je terugbetaalt, zodat je een beter zicht krijgt op wat de lening je écht kost.
Je kan vooraf inschatten hoeveel je wil lenen.
Door vooraf de goedkoopste lening te berekenen, krijg je een duidelijker beeld van hoeveel je comfortabel kan lenen. Je vergelijkt de maandelijkse afbetaling en de totale terugbetaling met je budget, zodat je een bedrag kiest dat past bij je financiële situatie. Zo leen je niet meer dan nodig en vermijd je dat de afbetalingen later te zwaar doorwegen.
Een simulatie helpt je om gerichter offertes aan te vragen.
Een simulatie van de goedkoopste lening geeft je vooraf een duidelijk beeld van het mogelijke leenbedrag, de looptijd en de maandelijkse afbetaling. Met die informatie kan je gerichter offertes aanvragen en kredietgevers vragen om voorstellen voor een lening die bij je budget past. Zo vergelijk je makkelijker gelijkwaardige aanbiedingen, zonder meteen vast te zitten aan een krediet.
De laagste maandafbetaling betekent niet altijd de laagste totale kost.
Een lage maandafbetaling lijkt aantrekkelijk, maar betekent niet automatisch dat je lening goedkoop is. Vaak spreidt een langere looptijd de terugbetaling over meer maanden, waardoor je uiteindelijk langer rente betaalt en het totale bedrag hoger kan oplopen. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je moet terugbetalen.
Een langere looptijd kan ervoor zorgen dat je meer rente betaalt.
Een belangrijk nadeel van een langere looptijd is dat je vaak langer rente betaalt. Je maandelijkse afbetaling kan daardoor lager lijken, maar over de volledige looptijd betaal je mogelijk meer dan bij een lening die je sneller terugbetaalt. Vergelijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag.
Simulatietools geven vaak slechts een indicatie, geen gegarandeerd aanbod.
Een simulatietool geeft je meestal alleen een eerste inschatting van de maandelijkse afbetaling en de totale kosten. Het resultaat is geen gegarandeerd aanbod: de uiteindelijke rente en voorwaarden kunnen veranderen naargelang je persoonlijke en financiële situatie en de beoordeling door de kredietgever. Vraag daarom altijd een concreet kredietaanbod aan en lees de voorwaarden goed na voor je beslist.
Bijkomende kosten en voorwaarden kunnen vergelijken moeilijker maken.
Bijkomende kosten en voorwaarden maken het soms moeilijk om leningen eerlijk te vergelijken. Het JKP geeft een handig overzicht, maar kijk ook na welke kosten inbegrepen zijn en of er extra verplichtingen gelden. Denk aan dossierkosten, verplichte verzekeringen of voorwaarden voor vervroegde terugbetaling. Zo vermijd je dat een lening die op het eerste gezicht goedkoop lijkt, uiteindelijk duurder uitvalt.